Gastos anuales: cómo apartar dinero antes de que venzan
Divide los pagos previsibles entre los meses disponibles y evita tratarlos como emergencias cuando llegue su vencimiento.
Información general. Esta nota no es asesoría financiera ni una recomendación de contratación.
Divide los pagos previsibles entre los meses disponibles y evita tratarlos como emergencias cuando llegue su vencimiento.
Un presupuesto puede verse equilibrado durante varias quincenas y romperse cuando llega una renovación anual. El problema no siempre es un gasto inesperado: a veces se trata de un pago conocido que quedó fuera del cálculo mensual. Separar dinero con anticipación permite ver su costo real sin depender de que sobre algo justo cuando vence.
Este ejercicio funciona para inscripciones, mantenimiento, una membresía que sí utilizas o una prima anual. No sustituye un fondo para contingencias. La diferencia práctica es que aquí puedes identificar de antemano una fecha y estimar una cantidad, aunque después debas actualizarla.
Haz una lista mirando doce meses hacia adelante
Revisa recibos, correos y estados de cuenta del último año. Para cada pago anota concepto, vencimiento, último importe y si es obligatorio o ajustable. No copies automáticamente todos los consumos del pasado: una suscripción que dejaste de usar puede desaparecer del siguiente calendario.
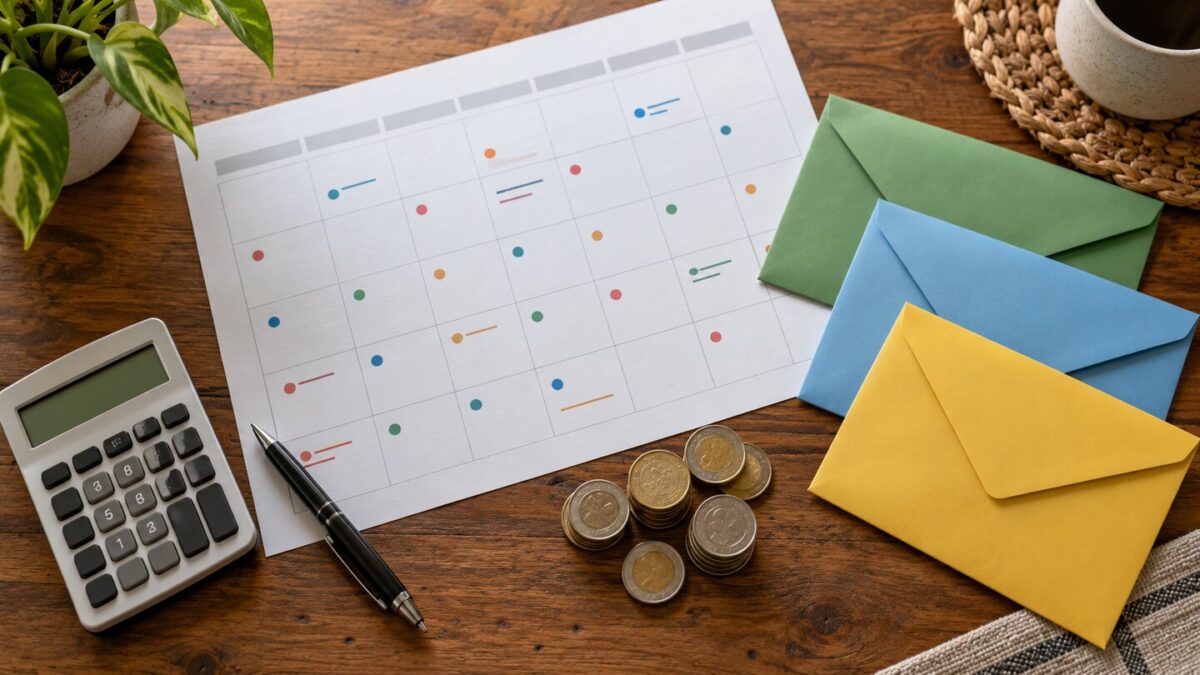
La CONDUSEF propone elaborar un calendario de gastos anuales para anticipar compromisos. La idea importante es poner las fechas a la vista, en papel o en una hoja de cálculo. El formato debe facilitar que lo revises, no convertirse en otra tarea pendiente.
Calcula lo que falta, no solo el costo completo
Usa esta operación: importe previsto menos ahorro ya separado, dividido entre las aportaciones que todavía podrás hacer antes del vencimiento. Cuenta únicamente aportaciones disponibles a tiempo. Si el pago vence antes de tu siguiente quincena, ese ingreso no resuelve el compromiso actual.
Ejemplo hipotético: necesitas 6,000 pesos en seis meses y ya reservaste 1,200. Faltan 4,800 pesos; dividirlos entre seis da 800 pesos mensuales. Si puedes realizar doce aportaciones quincenales antes de pagar, cada una sería de 400 pesos. No son dos planes que debas sumar, sino alternativas para reunir la misma cantidad.
Para un gasto anual de 3,600 pesos, apartar 300 al mes funciona cuando faltan doce aportaciones completas. Si empiezas cuando faltan cuatro y no tienes ahorro previo, necesitas 900 por aportación. El calendario revela esa diferencia antes de que llegue la cuenta.
Incluye la aportación en tu presupuesto ordinario
El dinero reservado no debería aparecer después como disponible para una salida o una compra. Puedes usar una categoría contable, un apartado de tu cuenta o un registro separado, según las funciones y condiciones de tu institución. Lo importante es que no cuentes el mismo dinero dos veces.
Imagina tres metas simultáneas: 800 pesos para una renovación, 250 para mantenimiento y 200 para una inscripción. Necesitas reservar 1,250 pesos al mes. Si tus ingresos menos necesidades y compromisos dejan 900, hay una diferencia de 350. No la ocultes reduciendo una cifra sin explicación: ajusta metas opcionales, fechas cuando sea posible o gastos discrecionales.
Revisa los importes antes de automatizar
El recibo anterior sirve como referencia, no como garantía de precio. Solicita la nueva cotización cuando esté disponible y sustituye la estimación. Si una meta sube de 6,000 a 6,300 pesos y faltan tres aportaciones, los 300 adicionales representan 100 pesos más en cada una.
Al programar apartados, comprueba que la cuenta conservará saldo suficiente para los cargos esenciales. No conviene provocar un incumplimiento inmediato por apartar demasiado para un gasto futuro. La explicación del Planificador de Presupuesto de CONDUSEF muestra cómo la visión anual ayuda a identificar meses con más gastos e ingresos.
Elige dónde guardarlo según la fecha
Para compromisos cercanos, revisa disponibilidad, condiciones de retiro y comisiones antes de buscar rendimiento. No comprometas dinero que necesitas en una fecha fija en algo que podría impedir retirarlo entonces. Tampoco des por hecho una ganancia futura para cerrar el cálculo: este método puede construirse sin asumir intereses.
Al pagar, conserva el comprobante, cierra la meta y abre el siguiente ciclo con el importe actualizado. Si sobra dinero, decide explícitamente si permanece para esa renovación o se mueve a otra prioridad. Una revisión mensual breve mantiene el calendario útil durante todo el año.
Ejemplos educativos, sin tasas ni productos recomendados. No constituyen asesoría financiera personalizada. Fuentes consultadas el 21 de octubre de 2026.
Imagen ilustrativa generada con inteligencia artificial; no representa una operación ni documentación bancaria reales.
Comentarios